Domain yyys.de kaufen?
Wir ziehen mit dem Projekt
yyys.de um.
Sind Sie am Kauf der Domain
yyys.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain yyys.de kaufen?
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **

Ähnliche Suchbegriffe für Riester-Sparplan
Top-Angebote
Produkte zum Begriff Riester-Sparplan:
-
Vernon, Vaughn: Implementing Domain-Driven DesignImplementing Domain-Driven Design , Succeed with Domain-Driven Design (DDD), today's best-practice framework and common language for making design decisions that accelerate projects, keeping them on track while smoothly incorporating inevitable change. Vaughn Vernon's Implementing Domain-Driven Design builds on Eric Evans' seminal Domain-Driven Design , helping practitioners flatten the DDD learning curve, identify their best opportunities to apply DDD, and overcome common implementation pitfalls. Vernon presents concrete and realistic DDD techniques through examples from familiar domains, such as a Scrum-based project management application that integrates with a collaboration suite and security provider. Each principle is backed up by realistic Java examples, and all content is tied together by a single case study of a company charged with delivering a set of advanced software systems with DDD. Using this book's techniques, organizations can reduce time-to-market and build better software that is more flexible, more scalable, and better aligned to business goals. For software practitioners who are new to DDD, for those who've used DDD but not yet succeeded; and for DDD users who have experienced success and want to become even more effective. Readers will likely include software architects, systems anaysts, application developers, and project managers. , > , Erscheinungsjahr: 201302, Produktform: Leinen, Autoren: Vernon, Vaughn, Seitenzahl/Blattzahl: 656, Themenüberschrift: COMPUTERS / Software Development & Engineering / Systems Analysis & Design, Fachschema: EDV / Theorie / Informatik / Allgemeines, Fachkategorie: Systemanalyse und -design, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Addison Wesley, Verlag: Addison Wesley, Länge: 236, Breite: 180, Höhe: 41, Gewicht: 1282, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200804352,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
-
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
Welche Kosten bei ETF Sparplan?
Welche Kosten bei ETF Sparplan? ETF-Sparpläne können verschiedene Kosten beinhalten, darunter Verwaltungsgebühren, Transaktionskosten und eventuelle Ausgabeaufschläge. Die Verwaltungsgebühren werden in Form eines Prozentsatzes des investierten Kapitals berechnet und können je nach Anbieter variieren. Transaktionskosten entstehen beim Kauf und Verkauf von ETF-Anteilen und können ebenfalls je nach Broker unterschiedlich ausfallen. Ausgabeaufschläge sind einmalige Gebühren, die beim Kauf von Fondsanteilen anfallen können. Es ist wichtig, sich über alle anfallenden Kosten im Klaren zu sein, um die langfristige Rentabilität des ETF-Sparplans zu maximieren. **
Top-Angebote
Produkte zum Begriff Riester-Sparplan:
-
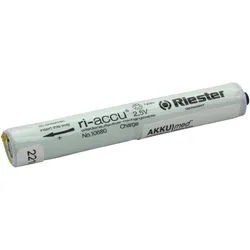
Riester Original NiMH Akku ri-accu 10680, Batterien + AkkusDer Original NiMH Akku ri-accu 10680 ist eine zuverlässige Energiequelle, die speziell für den Einsatz in Batteriegriffen konzipiert wurde. Mit einer Spannung von 2,5 Volt und einem Gewicht von 0,054 kg bietet dieser Akku eine optimale Leistung für Geräte, die AA Batterien benötigen. Die Abmessungen des Akkus betragen etwa 88 mm in der Länge, 47 mm in der Breite und 119 mm in der Höhe, was ihn zu einer kompakten und praktischen Lösung für verschiedene Anwendungen macht. Der NiMH-Akkutyp zeichnet sich durch eine hohe Energiedichte und eine lange Lebensdauer aus, was ihn zu einer umweltfreundlichen Alternative zu herkömmlichen Batterien macht. Dieser Akku ist ideal für den Einsatz in Geräten, die eine konstante und zuverlässige Stromversorgung erfordern. Der Original NiMH Akku ri-accu 10680 ist somit eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Leistung legen.57,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riester Original NiMH Akku ri-accu 10681, Batterien + AkkusDer Original NiMH Akku ri-accu 10681 ist ein leistungsstarker Akku, der speziell für die Verwendung in Batteriegriffen des Typs C, wie den Modellen 10670 und 10671, konzipiert wurde. Mit einer Spannung von 2,5 Volt bietet dieser Akku eine zuverlässige Energiequelle für verschiedene Geräte. Die kompakten Abmessungen von 105 mm in der Länge und 30 mm im Durchmesser machen ihn zu einer praktischen Wahl für Anwendungen, bei denen der Platz begrenzt ist. Mit einem Gewicht von nur 0,098 kg ist der Akku leicht und einfach zu handhaben. Der NiMH-Akkutyp gewährleistet eine hohe Energiedichte und eine lange Lebensdauer, was ihn ideal für den Einsatz in Geräten macht, die eine konstante und zuverlässige Stromversorgung benötigen. Insgesamt ist der Original NiMH Akku ri-accu 10681 eine ausgezeichnete Wahl für alle, die auf der Suche nach einer effizienten und langlebigen Energiequelle sind.78,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vernon, Vaughn: Implementing Domain-Driven DesignImplementing Domain-Driven Design , Succeed with Domain-Driven Design (DDD), today's best-practice framework and common language for making design decisions that accelerate projects, keeping them on track while smoothly incorporating inevitable change. Vaughn Vernon's Implementing Domain-Driven Design builds on Eric Evans' seminal Domain-Driven Design , helping practitioners flatten the DDD learning curve, identify their best opportunities to apply DDD, and overcome common implementation pitfalls. Vernon presents concrete and realistic DDD techniques through examples from familiar domains, such as a Scrum-based project management application that integrates with a collaboration suite and security provider. Each principle is backed up by realistic Java examples, and all content is tied together by a single case study of a company charged with delivering a set of advanced software systems with DDD. Using this book's techniques, organizations can reduce time-to-market and build better software that is more flexible, more scalable, and better aligned to business goals. For software practitioners who are new to DDD, for those who've used DDD but not yet succeeded; and for DDD users who have experienced success and want to become even more effective. Readers will likely include software architects, systems anaysts, application developers, and project managers. , > , Erscheinungsjahr: 201302, Produktform: Leinen, Autoren: Vernon, Vaughn, Seitenzahl/Blattzahl: 656, Themenüberschrift: COMPUTERS / Software Development & Engineering / Systems Analysis & Design, Fachschema: EDV / Theorie / Informatik / Allgemeines, Fachkategorie: Systemanalyse und -design, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Addison Wesley, Verlag: Addison Wesley, Länge: 236, Breite: 180, Höhe: 41, Gewicht: 1282, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200804352,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
-
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
-
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
-
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Riester-Sparplan
-
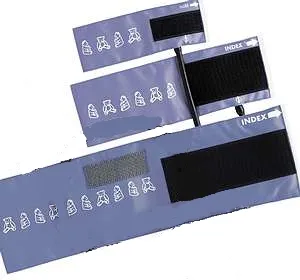
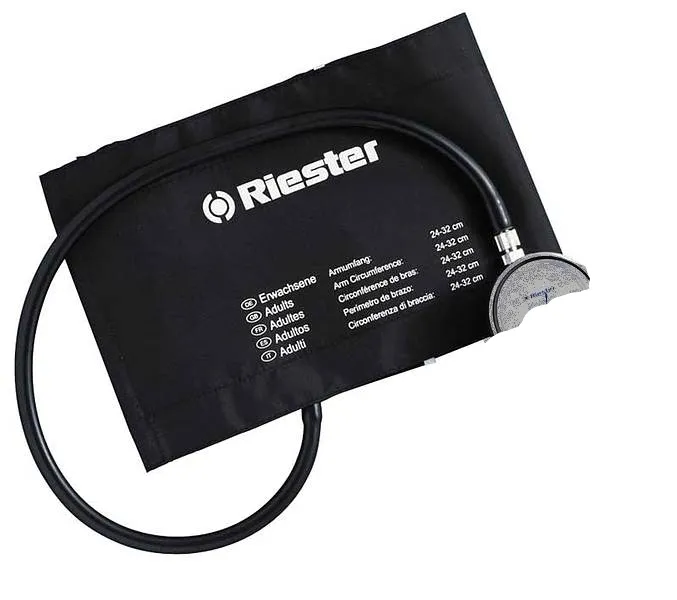
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
-
Welche Kosten bei ETF Sparplan?
Welche Kosten bei ETF Sparplan? ETF-Sparpläne können verschiedene Kosten beinhalten, darunter Verwaltungsgebühren, Transaktionskosten und eventuelle Ausgabeaufschläge. Die Verwaltungsgebühren werden in Form eines Prozentsatzes des investierten Kapitals berechnet und können je nach Anbieter variieren. Transaktionskosten entstehen beim Kauf und Verkauf von ETF-Anteilen und können ebenfalls je nach Broker unterschiedlich ausfallen. Ausgabeaufschläge sind einmalige Gebühren, die beim Kauf von Fondsanteilen anfallen können. Es ist wichtig, sich über alle anfallenden Kosten im Klaren zu sein, um die langfristige Rentabilität des ETF-Sparplans zu maximieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.